Ιστορικό
Εισαγωγή
Τα πρώτα ίχνη ύπαρξης λογιστών και ελεγκτών, απαντώνται στους αρχαίους χρόνους. Στους Νινευΐτες της Βαβυλώνας, περί το έτος 3000 π.Χ., υπήρχαν εμπορικοί νόμοι και λογιστικές εκθέσεις. Ο τότε «γραμματεύς», ο οποίος σημείωνε σε πλάκες τις μεγάλες συναλλαγές και τις νομιμοποιούσε με την υπογραφή του, ήταν ο «πραγματογνώμων-λογιστής», ή με βάση τον όρο που έχει επικρατήσει σήμερα, ο «Ορκωτός Λογιστής».
Στην Αρχαία Αίγυπτο, που οι συγκομιδές (κυρίως των σιτηρών) ήταν η κυριότερη φορολογητέα ύλη για τους Φαραώ και το μεγάλο τους πρόβλημα ήταν ο έλεγχός τους, το κράτος θεσμοθέτησε τους «Επιστάτες» επί των σιτηρών (Επιστάτης ήταν και ο γνωστός μας από την Παλαιά Διαθήκη Ιωσήφ). Οι ελεγκτές αυτοί, ήταν λειτουργοί και μπορούσαν να καταλαμβάνουν τα υψηλότερα αξιώματα του Κράτους. Εκπαιδεύονταν στους ναούς, κατέγραφαν τις εισαγωγές και εξαγωγές σιτηρών, τις οποίες τους επισήμαιναν διάφοροι κήρυκες και απολάμβαναν μεγάλων τιμών από τους Φαραώ.
Σε όλες τις (αρχαίες) ελληνικές πόλεις, όπου υφίστατο μια σχετικά ανεπτυγμένη δημοκρατία, είχαν σχηματισθεί ειδικά συνέδρια για τη λεπτομερή εξέταση (έλεγχο) των οικονομικών τα οποία διαχειρίζονταν οι άρχοντες. Αυτά τα συνέδρια έφεραν τίτλους όπως “λογισταί”, “εύθυνοι”, “εξετασταί”, “συνήγοροι” και άλλους παρόμοιους. Έτσι βρίσκουμε τους “δοκιμαστήρες” για το λεπτομερή έλεγχο του διαχειριστικού έργου των αρχόντων της Φυλής των Αχαιών, τους “αρχησκόπους” στη Φθιώτιδα, τους “κατόπτες” στη Βοιωτία, τους “απολόγους” στη Θάσο κ.ο.κ.
Στο Κράτος των Αθηνών, πριν το έτος 300 π.Χ., είχε ιδρυθεί ένα Σώμα ή «Συνέδριο των λογιστών», ως θεσμός επιτήρησης των οικονομικών του Κράτους. Οι «λογιστές» αυτοί, έλεγχαν τους λογαριασμούς των δημοσίων ταμιών (αρχόντων οι όποιοι ήταν υπόλογοι) και οδηγούσαν ενώπιον της δικαιοσύνης τους τυχόν μη ανεπίληπτους. Επρόκειτο δηλαδή για ένα Σώμα ελεγκτών.
Οι Αθηναίοι, είχαν και ένα άλλο ακόμα Σώμα Αναθεωρητών (ελεγκτών), από δέκα Αθηναίους Εφόρους, εκλεγόμενους από το λαό (το Δήμο), οι οποίοι ονομάζονταν «εύθυνοι» και ήσαν επιφορτισμένοι, μαζί με τους λογιστές, να ελέγχουν τους «λογαριασμούς διαχειρίσεως» των αρχόντων, οι οποίοι αποχωρούσαν από το αξίωμά τους. Με τον τρόπο αυτό, οι άρχοντες, όχι μόνον εκείνοι που είχαν διαχειριστεί δημόσιο χρήμα, αλλά και οι υπόλοιποι, υποβάλλονταν σε διπλό έλεγχο.
Στην αρχαία Ρώμη, επί εποχής των αυτοκρατόρων, ο έλεγχος των δημόσιων οικονομικών είχε ανατεθεί διαδοχικά στους «Υπάτους», τους «Κήνσορες» ή «Τιμητές» και στους «Ταμίες». Αυτοί εξέταζαν τους λογαριασμούς των επαρχιών της αυτοκρατορίας και επέβλεπαν το δημόσιο θησαυρό. Στη συνέχεια, υπέβαλλαν το σύνολο των λογαριασμών στη Σύγκλητο προς έγκριση.
Στα τέλη του Μεσαίωνα- αρχές της Αναγέννησης, βρίσκουμε ίχνη σοβαρού ελέγχου στην πατρίδα της Λογιστικής, την Ιταλία. Στις αρχές του 13ου αιώνα, ή Πίζα είχε τον επίσημο ελεγκτή της. Η λογιστική εκείνη την εποχή, για λόγους ελέγχου, ετηρείτο από δύο διαφορετικά πρόσωπα. Για το λόγο αυτό, σε ένα βιβλίο του Πάπα Νικολάου του Γ’, έναντι του εμφανιζόμενου υπολοίπου, σημειώνεται: «και τούτο συμφωνεί προς το βιβλίο του συμβολαιογράφου μας».
Η πρώτη εμφάνιση του όρου «Auditor» (ελεγκτής), ανάγεται στο 1285 επί ‘Εδουάρδου του Α’. Όλοι οι υπηρέτες του Βασιλέα, θαλαμηπόλοι, διοικητές, ταμίες και λοιποί εισπράκτορες, όφειλαν να τηρούν κανονικούς λογαριασμούς. Οι τυχόν δε καταχραστές από αυτούς, με τη μαρτυρία των «Auditors», έπρεπε να οδηγούνται στην πλησιέστερη φυλακή του Βασιλείου.
Στη Γαλλία, περί το τέλος του 17ου αιώνα (επί Colbert) ήταν εγκατεστημένος στο Ελεγκτικό Συνέδριο των Παρισίων ένας ελεγκτής, επιφορτισμένος με την επαλήθευση όλων των λογαριασμών και των υπολογισμών.
Η πρώτη Ένωση Επαγγελματιών Ελεγκτών συστήθηκε το 1581 στη Βενετία υπό τον τίτλο «Coliegio dei Raxonati». Ήταν κρατικός θεσμός, ο οποίος απέκτησε γρήγορα εκτεταμένη επιρροή και ρύθμιζε, με αυστηρότατο τρόπο, την αποστολή των μελών του. Παρόμοιοι θεσμοί ιδρύθηκαν στο Μιλάνο και Μπολώνια (Academia dei Ragionieri το 1658).
Στην Αγγλία, η οποία υπήρξε το λίκνο του νεώτερου λογιστικού ελέγχου (Public Accountancy) και η πατρίδα των Ορκωτών Λογιστών (Chartered Accountants), ήδη από τις αρχές του 19ου αιώνα, ο λογιστικός έλεγχος από ειδικούς επαγγελματίες ελεγκτές απέκτησε μεγάλη σπουδαιότητα.
Οι κρίσεις των ετών 1825 και 1836 και η κατά τον 19ον αιώνα ανάπτυξη της βιομηχανίας, συνέβαλαν αποφασιστικά στην ευδοκίμηση αυτού του επαγγέλματος. Σταθμό στην ιστορία των ελεγκτών, αποτέλεσε επίσης και ο νόμος περί συγχωνεύσεως των σιδηροδρομικών εταιρειών του 1845, ο οποίος όριζε την κατ’ έτος επαλήθευση του Ισολογισμού τους κάθε χρόνο, από τους ελεγκτές. Η περίοδος που επακολούθησε, υπήρξε ο χρυσός αιώνας των ελεγκτών στην Αγγλία.
Αρχικά στη Σκωτία, όπου συστήθηκε η «Society of Accountants in Edinburgh» (1854) και επεκτάθηκε μετέπειτα ως ((Institute of Chartered Accountants in Scotland». Στη συνέχεια, στην Αγγλία ιδρύθηκαν το «Institute of Chartered Accountants in England and Wales» (1880) και η «Society of Incorporated Accountants and Auditors» (1885), η οποία το 1957 συγχωνεύθηκε με τις άλλες ενώσεις, «Institute of Chartered Accountants in Ireland» και «Association of Certified and Corporate Accountants».
Οι άλλες χώρες, αργά ή γρήγορα, μιμήθηκαν τις επαγγελματικές οργανώσεις των Άγγλων, οι οποίες αποτέλεσαν για πολλές από αυτές, πρότυπα.
Παγκοσμίως, και σε ότι έχει σχέση με τον ιδιωτικό τομέα της οικονομίας, ο έλεγχος συνδέεται άμεσα με τον θεσμό της Ανώνυμης Εταιρείας. Στο σύγχρονο Ελληνικό κράτος, πρώτες αναφορές και κάποιες πρώτες στοιχειώδεις ρυθμίσεις σε σχέση με την Ανώνυμη Εταιρεία περιλαμβάνονταν στον πρώτο Ελληνικό Εμπορικό Κώδικα, ο οποίος υλοποιήθηκε επίσημα το 1835 ενώ στην πρωτογενή του μορφή εισήχθη αμέσως μετά την έναρξη της επανάστασης, περί το 1822, ως πιστό αντίγραφο του Ναπολεόντειου Εμπορικού Κώδικα.
Η ανυπαρξία κρατικής ρύθμισης αλλά και η ουσιαστική απουσία ελέγχου σε αυτή τη μορφή δραστηριότητας κατά τη διάρκεια του 19ου αιώνα οφείλεται κατά κύριο λόγο στην οικογενειακή και όχι πραγματικά κεφαλαιακή υπόσταση της συντριπτικής πλειοψηφίας των Ανωνύμων Εταιρειών. Με την αύξηση ωστόσο του αριθμού των ελληνικών Α.Ε. εν μέσω πλήθους κοινωνικοπολιτικών αλλαγών που συνέβησαν στην Ελλάδα στις αρχές του 20ου αιώνα και μετά την αποκάλυψη αρκετών περιπτώσεων εταιρικών σκανδάλων άρχισε η ουσιαστική παρέμβαση του κράτους.
Πρώτη απόπειρα για τη ρύθμιση βασικών λογιστικών των Α.Ε. όπως τον υπολογισμό των λογιστικών κερδών, ήταν ο νόμος 1348/1918. Ήταν η πρώτη πετυχημένη προσπάθεια για στενή κρατική εποπτεία όλων των Ανωνύμων Εταιρειών και για παροχή προστασίας από κάθε είδους κερδοσκοπία
Ο νόμος όμως που σημάδεψε την ανώνυμη εταιρεία είναι ο νόμος 2190/1920, που ισχύει μέχρι σήμερα, μετά από σχετικές τροποποιήσεις που έγιναν στην πορεία του χρόνου.
ΕΩΣ ΤΟ 1957
Η ιστορική εξέλιξη της οργάνωσης και λειτουργίας του ελεγκτικού επαγγέλματος στην σύγχρονη Ελλάδα διακρίνεται σε τρεις χρονικές περιόδους:
- Στην περίοδο μέχρι την έναρξη λειτουργίας του Σώματος Ορκωτών Λογιστών (από το έτος 1900- 1956), κατά την οποία ο έλεγχος στις ετήσιες οικονομικές καταστάσεις των ανώνυμων εταιρειών ήταν εντελώς τυπικός, λόγω ανυπαρξίας οργανωμένου ελεγκτικού επαγγέλματος.
- Στην περίοδο λειτουργίας του Σώματος Ορκωτών Λογιστών από το έτος 1956 έως το έτος 1992, κατά την οποία οργανώθηκε και λειτούργησε το ελεγκτικό επάγγελμα στην Ελλάδα, με την μορφή υποχρεωτικής ένωσης προσώπων (επαγγελματιών Ελεγκτών) σε ένα Νομικό Πρόσωπο, που τα μέλη του ασκούσαν δημόσιο λειτούργημα και είχαν κατοχυρωμένη την ελευθερία έκφρασης της επαγγελματικής τους γνώμης. Στους κόλπους του νομικού αυτού προσώπου εκπαιδεύτηκαν και αναδείχθηκαν επαγγελματίες ελεγκτές υψηλού επιπέδου, που διενεργούσαν ουσιαστικό έλεγχο στις οικονομικές καταστάσεις των υπαγόμενων στον έλεγχό τους εταιρειών.
- Στην περίοδο από το έτος 1993 μέχρι και σήμερα, δηλαδή από τη σύσταση του Σώματος Ορκωτών Ελεγκτών Λογιστών και τη λειτουργία ελεγκτικών εταιρειών.
Παραθέτουμε παρακάτω τους σημαντικότερους σταθμούς στην εξέλιξη του ελεγκτικού επαγγέλματος στη χώρα μας μέσα στην πορεία του χρόνου.
1931: Απόπειρα δημιουργίας ελεγκτικού επαγγέλματος με το Ν. 5076/1931 «Περί Ανωνύμων Εταιρειών και Τραπεζων» .
Το άρθρο 31 « Ορκωτοί Λογισταί», του Νόμου 5076/1931, έδινε τη δυνατότητα στον Υπουργό της Εθνικής Οικονομίας να συστήσει Σώμα Ορκωτών Λογιστών. Εκδόθηκαν τα προβλεπόμενα διατάγματα «περί συστάσεως και διοικήσεως Σώματος Ορκωτών Λογιστών» (11/9/1932) και «εσωτερικού οργανισμού του σώματος» (27/7/1932), αλλά δεν τέθηκαν σε λειτουργία λόγω διαφοράς αντιλήψεων των αρμοδίων (Στοιχεία από το άρθρο «Ελεγκτική και ορκωτοί λογισταί», Σωτ. Βαρδάκου, περιοδικό «ΕΠΙΘΕΩΡΗΣΙΣ ΕΛΛΗΝΙΚΗΣ ΟΙΚΟΝΟΜΙΑΣ», τ. 3, Μάρτιος 1950).
1948: Σύμβαση του ελληνικού κράτους με Βρετανούς ορκωτούς λογιστές
Μετά το τέλος της δύσκολης για την Ελλάδα δεκαετίας ’40 άρχισε μια εποχή γενικότερης ανασυγκρότησης και ανάπτυξης για τη μεγαλύτερη μερίδα της παραγωγικής διαδικασίας.
Με το τέλος του Δευτέρου Παγκοσμίου Πολέμου άρχισε να φτάνει στην Ελλάδα βοήθεια από ξένες κυβερνήσεις (Η.Π.Α.) ώστε η χώρα μας σταδιακά να μπορέσει να βγει από τη δύσκολη περίοδο και να ξαναβρεί το βηματισμό της στον παγκόσμιο χάρτη.
Η ανασυγκρότηση της οικονομίας και η χρηματοδότησή της με ξένα κεφάλαια, η διασφάλιση του ελέγχου των δανείων-πιστώσεων που χορηγήθηκαν ύστερα από απαίτηση των ξένων χρηματοδοτών και κυρίως ύστερα από την υπογραφή της σύμβασης της 27-11-1948 μεταξύ της ελληνικής κυβέρνησης και της διοικήσεως οικονομικής συνεργασίας των Η.Π.Α., έκαναν επιτακτική την οργάνωση του ελεγκτικού επαγγέλματος στην Ελλάδα.
Κλήθηκαν και χρησιμοποιήθηκαν ως οργανωτές και ελεγκτές βιομηχανιών, Άγγλοι Ορκωτοί Λογιστές οι οποίοι πιστοδοτήθηκαν από τα κονδύλια του σχεδίου Μάρσαλ, μεταφέροντας την εμπειρία τους από την Αγγλία, λαμβάνοντας όμως και υπόψη και τις συνθήκες που επικρατούσαν στην Ελλάδα κατά την εποχή εκείνη.
Μέχρι τη δεδομένη στιγμή δεν υπήρχαν αναγνωρισμένοι ειδικοί ελεγκτές που να διενεργούν εργασίες όπως μεταγενέστερα οι Ορκωτοί Ελεγκτές Λογιστές. Υπήρχαν φυσικά περιπτώσεις ιδιωτικών ελέγχων, πραγματογνωμοσύνες – εκκαθαρίσεις, τακτικοί έλεγχοι των ανωνύμων εταιρειών αλλά σε καμιά περίπτωση δεν είχαν την πληρότητα και την αντικειμενικότητα των ελέγχων που πραγματοποιούσαν οι Ορκωτοί Ελεγκτές Λογιστές.
Σημαντικό στοιχείο αποτελεί το ότι οι τακτικοί ελεγκτές των ανωνύμων εταιρειών είχαν μεγάλα δικαιώματα που τους είχαν εκχωρηθεί από την υφιστάμενη νομοθεσία χωρίς σε καμιά περίπτωση ο έλεγχός τους να μπορεί να παρουσιάσει τα αναμενόμενα αποτελέσματα.
Την ίδια στιγμή η οικονομική άνθηση μεγάλου αριθμού και μεγέθους επιχειρήσεων – οικονομικών συγκροτημάτων με τη μορφή της Ανώνυμης Εταιρείας (βιομηχανικές-εμπορικές), τράπεζες, ασφαλιστικές εταιρείες, με σημαντικό αριθμό κεφαλαίων τα οποία ανήκαν σε ομάδες ιδιωτών, σε κοινωνικές ομάδες, δημιούργησε νέες συνθήκες.
Τα κεφάλαια αυτά ήταν υπό τη διαχείριση πολλών προσώπων, με την ανάγκη διασφάλισής τους, την προστασία των μετόχων, των πιστωτών, των μελλοντικών επενδυτών και του κοινωνικού συνόλου από κάθε είδους διαχειριστικές ανωμαλίες και λανθασμένες παραπλανητικές πληροφορίες μέσω των οικονομικών καταστάσεων να επιβάλλουν κατά ένα τρόπο τη δημιουργία ενός κλάδου εξειδικευμένων ελεγκτών (Ορκωτοί Λογιστές) οι οποίοι θα είναι σε θέση να ασκούν υπεύθυνα, αντικειμενικά και ανεξάρτητα το έργο του ελέγχου των ανωτέρω οικονομικών καταστάσεων.
1955: Ο ιδρυτικός Νόμος του Σώματος Ορκωτών Λογιστών (Σ.Ο.Λ) –
Ν.Δ. 3329 (ΦΕΚ/Α/230/25.8.55), «περί συστάσεως Σώματος
Ορκωτών Λογιστών» .
1956: Πρώτη λειτουργία του Σώματος Ορκωτών Λογιστών (Σ.Ο.Λ)
Η αδυναμία και η αποτυχία των μεμονωμένων ελεγκτών να πραγματοποιήσουν ουσιαστικούς ελέγχους οδήγησε στην ίδρυση επίσημου ελεγκτικού φορέα από ειδικό σώμα ελεγκτών, συστήνοντας με το Ν.Δ. 3329/1955 το Σώμα Ορκωτών Λογιστών (Σ.Ο.Λ.).
Σκοπός της ιδρύσεως του Σώματος Ορκωτών Λογιστών ήταν ή άμεμπτη και συστηματική διενέργεια του τακτικού ελέγχου του ισολογισμού των ανωνύμων εταιρειών και η άσκηση του διαχειριστικού ελέγχου κάθε είδους οικονομικού οργανισμού της χώρας καθώς και μελέτη της λογιστικής τους οργάνωσης.
Οι Ορκωτοί Λογιστές ήταν πρόσωπα με αυξημένο κύρος, ουσιώδη επαγγελματικά προσόντα που ασκούσαν το έργο τους με διαφάνεια και υπευθυνότητα απολαμβάνοντας πλήρους προσωπικής και λειτουργικής ανεξαρτησίας.
Το Σ.Ο.Λ. ξεκίνησε τη λειτουργία του στις 19.11.1956 και σταδιακά του ανατέθηκε ο έλεγχος των οικονομικών καταστάσεων των μεγάλων ανωνύμων εταιρειών στην αρχή και εν συνεχεία των μικρομεσαίων ανωνύμων εταιρειών. Από την ίδρυση του, στεγάζεται στο Μέγαρο Λινάρδου που βρίσκεται στη συμβολή των οδών Καποδιστρίου, αρ. 28, και Πατησίων αρ. 32 στο κέντρο της Αθήνας.
Το βασικό πλεονέκτημα του νέου νομοθετικού πλαισίου συνίστατο στο ότι κατάφερε να εξαλείψει δύο από τα βασικότερα αίτια που είχαν παίξει ρόλο στην αποτυχία του θεσμού των προηγούμενων ελεγκτών. Την ακαταλληλότητα των προσώπων στα οποία αναθέτονταν ο έλεγχος (έλλειψη ουσιαστικών και τυπικών προσόντων, ανυπαρξία αρχών και τυπικών προτύπων ελέγχου) και την εξάρτηση των προσώπων αυτών από τις διοικήσεις των εταιρειών οι οποίες στην πραγματικότητα διόριζαν τους ελεγκτές που ήθελαν και καθόριζαν την αμοιβή τους.
Αναλυτικότερα με το Ν.Δ. 3329/1955 και το τροποποιητικό του Ν.Δ. 4107/1960, ελήφθησαν τα παρακάτω μέτρα:
- Απαγορεύτηκε ρητά η οποιαδήποτε ανάμειξη του Ορκωτού Λογιστή στο διορισμό του ως ελεγκτή και στον καθορισμό της αμοιβής του ελέγχου, προς την οποία ουδεμία σχέση ίδιου οικονομικού συμφέροντος είχε αφού αμείβονταν με πάγιες μηνιαίες αποδοχές που καθορίζονταν από το Εποπτικό Συμβούλιο (αρ. 2 και 14 Ν.Δ. 3329/1955).
- Στο Εποπτικό Συμβούλιο του Σώματος που διορίζονταν με κοινή υπουργική απόφαση και τοποθετούνταν καθηγητές Πανεπιστημιακών Σχολών, μέλη του Ελεγκτικού Συνεδρίου και από το οποίο εκλέγονταν ο Πρόεδρος του Σώματος, ανατέθηκαν από το νόμο (άρθρ. 6 Ν.Δ. 3329/1955) οι εξής αρμοδιότητες:
- Η πρόσληψη νέων μελών που υποχρεωτικά θα γίνεται στην κατώτατη βαθμίδα (του Δόκιμου Ορκωτού Λογιστή Β’) από πτυχιούχους πανεπιστημιακών οικονομικών σχολών πάντοτε κατόπιν διαγωνισμού.
- Η διενέργεια των προαγωγών και η άσκηση της πειθαρχικής εξουσίας.
- Ο καθορισμός του ύψους των πάγιων μηνιαίων αποδοχών των μελών του Σώματος.
Το πρώτο Εποπτικό Συμβούλιο του Σώματος με βάση την υπ’ αριθ. 628/ 10.11.1955 κοινή απόφαση των Υπουργών Συντονισμού, Οικονομικών και Εμπορίου (Α. Αποστολίδη, Λ. Δερτιλή, Π. Παπαληγούρα), είχε τα εξής τακτικά μέλη:
- Κυριάκος Σπηλιόπουλος (Πρόεδρος) – Καθηγητής Πανεπιστημίου & Α.Σ.Ο & Ε.Ε
- Δημ. Μαγκριώτης (Αντιπρόεδρος) – Σύμβουλος Ελεγκτικού Συνεδρίου.
- Νικ. Αλικάκος ( Καθηγητής Λογιστικής )
- Δημ. Γαλάνης ( Υποδιοικητής Τραπέζης της Ελλάδος )
- Ιωαν. Λαμπρούκος ( Γεν Γραμματεύς Υπουργείου Συντονισμού )
- Νικ. Παπανικολάου ( Οικονομολόγος )
- Ραμπαούνης Ηλίας ( Πρόεδρος Σ.Ο.Λ )
- Αθαν. Τριανταφύλλης ( Γεν. Διευθυντής Υπουργείου Εμπορίου )
- Castle (Βρεττανός Ορκωτός Λογιστής – Τεχνικός Σύμβουλος )
[ Πηγή : « ΣΩΜΑ ΟΡΚΩΤΩΝ ΛΟΓΙΣΤΩΝ ( Σ.Ο.Λ. ) 1956-1976 », σελ. 47 ]
1957: Το πρώτο εγκριθέν υπόδειγμα «Πιστοποιητικού», οι πρώτες αντιδράσεις και η πρώτη ανακάλυψη απάτης.
Το 1957, εγκρίθηκε ο τύπος και το περιεχόμενο του παρά των ορκωτών λογιστών εκδιδόμενου πιστοποιητικού μετά τον έλεγχο εκάστης επιχειρήσεως, από το Εποπτικό Συμβούλιο υπό την προεδρία του υπουργού Εμπορίου Παναγή Παπαληγούρα. (Στοιχεία από το περιοδικό «ΕΠΙΘΕΩΡΗΣΙΣ ΕΛΛΗΝΙΚΗΣ ΟΙΚΟΝΟΜΙΑΣ», τ. 119 Μάιος 1957 ) και το ίδιο έτος εκτελέστηκαν οι πρώτες εργασίες από το Σ.Ο.Λ., συνολικά 104 εργασίες.
Έκθεση ελέγχου της εποχής
Η έκθεση του ελεγκτή ακολουθούσε το παρακάτω υπόδειγμα:
Προς την Τακτική Γενική Συνέλευση των μετόχων της Α.Ε. XXX
Κύριοι,
Έχουμε την τιμή να σας πληροφορήσουμε ότι από τον έλεγχο του ισολογισμού της εταιρείας σας για το έτος 19ΧΧ, τον οποίο διενεργήσαμε σύμφωνα με την εντολή σας προς εμάς, βρήκαμε πλήρη ακρίβεια στις εγγραφές και συμφωνία των υπολοίπων του καθολικού με τον ισολογισμό, ο οποίος και υποβάλλεται προς εσάς για έγκριση.
Ο έλεγχός μας αποκάλυψε απόλυτη τάξη στα βιβλία της εταιρείας, ότι τα δάνεια της εταιρείας εξυπηρετούνται, ότι το μέγεθος των εξόδων είναι εύλογο, ότι σε γενικές γραμμές έχει υπάρξει σημαντική βελτίωση στις επιχειρηματικές δραστηριότητες της εταιρείας κατά την υπό εξέταση χρήση και όλα αυτά αποδεικνύουν ότι η διαχείριση της εταιρείας γίνεται χωρίς λάθη και αποτελεσματικά.
Ως εκ τούτου συστήνουμε σε εσάς να εγκρίνετε τον υποβληθέντα ισολογισμό.
(Πηγή: Μετάφραση από το αγγλικό πρωτότυπο έκθεσης ελέγχου της εποχής, στο Mattinly, L.A. (1964, σελ. 997)).
- ●●
Οι αντιδράσεις όμως από τους Οργανισμούς του Δημοσίου (ασφαλιστικά ταμεία, ΝΠΔΔ), οι οποίοι αποτελούσαν και τον κύριο όγκο των ελέγχων του ΣΟΛ, ήταν αρκετά έντονες και δυσχεραινόταν έτσι το έργο των μελών του. Στην ανατροπή αυτής της κατάστασης και στην κάμψη των αντιδράσεων έπαιξε σημαντικό ρόλο η αποκάλυψη ενός σκανδάλου στο Ταμείο Συντάξεως Αυτοκινητιστών (ΤΣΑ) το 1957. Η μεγάλη δημοσιότητα που πήρε το θέμα στον τύπο της εποχής επέδρασε θετικά με αποτέλεσμα την ανάθεση περισσότερων εργασιών του δημοσίου στο ΣΟΛ.
Περιληπτικά το γεγονός αυτό όπως το περιγράφει ο κ. Θεόδωρος Γρηγοράκος, έχει ως εξής:
Κάτω από τις οδηγίες του Ορκωτού Λογιστή κ. Β.Ανδριόλα διενεργούσαμε έλεγχο στο ΤΣΑ για τις χρήσεις 1955 και 1956. Στο ΤΣΑ μας υποδέχθηκαν με μεγάλη δυσφορία, αναφέροντας ότι έχει ήδη γίνει ο έλεγχος από το Υπουργείο Εργασίας, αλλά αναγκάστηκαν να δεχθούν τον έλεγχο μετά από παρέμβαση του Υπουργείου Εργασίας. Ο πόλεμος συνεχίστηκε και έφτασε σε σημείο να μη μας δίνουν καρέκλα για να κάτσουμε να δουλέψουμε. Από τον έλεγχο προέκυψε, μετά από πολλές διασταυρώσεις και συμφωνίες με τα αντίστοιχα extraits των τραπεζών, ότι ο ταμίας παραποιώντας παραστατικά της τράπεζας οικειοποιήθηκε σημαντικά ποσά. Το θέμα έφθασε όχι μόνο στον υπεύθυνο Ορκωτό Λογιστή, αλλά και στον πρόεδρο του Εποπτικού Συμβουλίου. Συντάχθηκε αμέσως έκθεση ελέγχου με τα μέχρι τότε ευρήματα που στάλθηκε στον Υπουργό Εργασίας, στον εισαγγελέα και σε Δημοσιογράφο με συνέπεια να υπάρχουν εκτενή σχόλια στις εφημερίδες και ο Υπουργός Εργασίας να υπογράψει αποφάσεις αναθέσεως ελέγχου διαφόρων Νομικών Προσώπων Δημοσίου Δικαίου στο ΣΟΛ.
1957-1992
1960: Υπαγωγή των εισηγμένων εταιρειών στον έλεγχο – Εξέλιξη
των εργασιών του Σ.Ο.Λ
Το 1960 ( διαχειριστικό έτος 1959 ), όλες οι εισηγμένες στο Χρηματιστήριο Αξιών Αθηνών (περίπου 80) υπήχθησαν στον έλεγχο του Σ.Ο.Λ.
Έτσι η εξέλιξη των εργασιών του Σ.Ο.Λ, κατά τα πρώτα τέσσερα έτη της λειτουργίας του είχε ως εξής :
Διενεργηθέντες έλεγχοι κατά κατηγορία και έτη |
| ||||
α/α | Κατηγορία ελέγχων | 1957 | 1958 | 1959 | 1960 |
1 | Έλεγχοι Νομικών Προσώπων Δ. Δικαίου | 33 | 48 | 47 | 51 |
2 | Πραγματογνωμοσύνες | 15 | 19 | 26 | 21 |
3 | Έλεγχοι με εντολή Ιδιωτών | 34 | 41 | 70 | 77 |
4 | Έλεγχοι ανωνύμων εταιρειών | 6 | 51 | 52 | 169 |
5 | Έλεγχοι Δανείων Ο.Χ.Ο.Α | 16 | 19 | 35 | 33 |
Σύνολο | 104 | 178 | 230 | 351 | |
Και επίσης ο αριθμός των ελεγκτών, στο τέλος της τετραετίας είχε ως εξής :
Τα Μέλη του Σώματος Ορκωτών Λογιστών | |
Ιδιότητα | Αριθμός |
Ορκωτοί Λογιστές | 10 |
Βοηθοί Ορκωτοί Λογιστές | 8 |
Δόκιμοι Ορκωτοί Λογιστές | 23 |
Σύνολο | 41 |
Πηγή: «ΤΕΣΣΕΡΑ ΕΤΗ ΛΕΙΤΟΥΡΓΙΑΣ ΤΟΥ ΣΩΜΑΤΟΣ ΟΡΚΩΤΩΝ ΛΟΓΙΣΤΩΝ 1957-1960» ( Έκδοση : Σ.Ο.Λ )
Η πρώτη 20ετία
Κατά την πρώτη 20ετία λειτουργίας του ( 1956-1976), η εξέλιξη των εργασιών του Σ.Ο.Λ, είχε ως εξής :
ΕΞΕΛΙΞΗ ΤΩΝ ΕΡΓΑΣΙΩΝ ΤΟΥ Σ.Ο.Λ. |
| |||||
| Ε | Τ | Η |
| ||
Κατηγορίαι Εργασιών | 1957 | 1960 | 1965 | 1970 | 1975 | |
Α’ | Τακτικοί έλεγχοι | |||||
1 | Χρηματιστηριακών εταιρειών | – | 71 | 68 | 73 | 93 |
2 | Εταιρειών ελεγχόμενων βάσει του Καταστατικού αυτών | – | – | – | 28 | 32 |
3 | Τραπεζών | – | 8 | 10 | 9 | 12 |
4 | Ημεδαπών ασφαλιστικών εταιρειών | – | 42 | 39 | 37 | 57 |
5 | Πρακτορείων και Υποκαταστημάτων των αλλοδαπών ασφαλιστικών εταιρειών | – | – | – | 66 | 72 |
6 | Ασφαλιστικών Οργανισμών (Ν.Π.Δ.Δ.) | 33 | 51 | 41 | 36 | 40 |
| ||||||
Β’ | Ειδικές εργασίες | |||||
1 | Μελέτες και έλεγχοι Δανείων Ο.Χ.Ο.Α. | 16 | 33 | |||
2 | Δικαστικές πραγματογνωμοσύνες και πραγματογνωμοσύνες που ζητούνται από τις επιχειρήσεις | 15 | 21 | 11 | 40 | 19 |
3 | Ειδικοί έλεγχοι – οικονομολογιστικές μελέτες και Λογιστικές οργανώσεις που ζητούν ιδιώτες ή επιχειρήσεις | 40 | 77 | 145 | 150 | 300 |
| ||||||
| Σύνολο εργασιών | 104 | 303 | 314 | 439 | 625 |
| ||||||
|
|
| Ε | Τ | Η |
|
| 1957 | 1960 | 1965 | 1970 | 1975 | |
Αριθμός Μελών | 27 | 41 | 125 | 138 | 196 | |
Ο αριθμός των ενεργών ελεγκτών, το Νοέμβριο του 1976 αναλυόταν ως εξής :
Τα Μέλη του Σώματος Ορκωτών Λογιστών | |
| |
Ιδιότητα | Αριθμός |
Ορκωτοί Λογιστές | 30 |
Βοηθοί Ορκωτοί Λογιστές | 70 |
Δόκιμοι Ορκωτοί Λογιστές Α΄ τάξεως | 47 |
Δόκιμοι Ορκωτοί Λογιστές Β΄ τάξεως | 49 |
Σύνολο | 196 |
Πηγή:« ΣΩΜΑ ΟΡΚΩΤΩΝ ΛΟΓΙΣΤΩΝ ( Σ.Ο.Λ. ) 1956-1976 » ( Έκδοση : Σ.Ο.Λ )
1976-1991 Προσαρμογή στην 4η και 8η οδηγία της Ε.Ο.Κ
Το 1979 και το 1984 εντάχθηκαν στον έλεγχο των Ορκωτών οι ανώνυμες εταιρείες πετρελαιοειδών, καθώς και οι εταιρείες εκείνες που το σύνολο του ενεργητικού τους ήταν μεγαλύτερο των 400.000.000 δραχμών. Ακολούθως το 1986 υιοθετήθηκε η Τέταρτη Λογιστική Οδηγία της Ε.Ο.Κ με αποτέλεσμα στον ανωτέρω έλεγχο να ενταχθούν όλες οι εταιρείες (Α.Ε., Ε.Π.Ε και Ετερόρρυθμες κατά μετοχές). Για την εισαγωγή τους στον ανωτέρω έλεγχο απαιτούνταν, σύμφωνα με την παράγραφο 6 του άρθρου 42 α του Κ.Ν. 2190/1920, δύο εκ των τριών κριτηρίων: 1) το σύνολο του ενεργητικού τους να υπερβαίνει τις 400.000.000 δραχμές, 2) το σύνολο του κύκλου εργασιών τους τις 800.000.000 δραχμές και 3) ο μέσος όρος προσωπικού να είναι 50 άτομα.
Το Εποπτικό Συμβούλιο ήταν το ανώτατο όργανο του ΣΟΛ, το οποίο αποτελείτο από πέντε μέλη και διοριζόταν από το κράτος. Οι αποφάσεις που λάμβανε αφορούσαν θέματα σχετικά με τις επαγγελματικές εξετάσεις, τις προαγωγές, τις αμοιβές ελέγχου κ.α.
Στις αρμοδιότητες του ΣΟΛ περιλαμβάνονταν επίσης ο προσδιορισμός της αμοιβής του ελέγχου που διενεργούσαν οι ελεγκτές λαμβάνοντας υπόψη αξιολογήσιμα στοιχεία, όπως το μέγεθος της ελεγχόμενης οντότητας και οι απαιτούμενες ώρες για τη διενέργεια του ελέγχου, καθώς και της αμοιβής που λάμβαναν οι ελεγκτές ως προσωπικό τους εισόδημα. Επιπλέον ιδιότητα του ΣΟΛ ήταν καθορίζει ασυμβίβαστα με την ιδιότητα των μελών του. Το 1955 με τη θέσπιση νομοθετικής ρύθμισης εξασφαλίστηκε η ανεξαρτησία του ελεγκτή από τον ελεγχόμενο, το δε Εποπτικό Συμβούλιο του ΣΟΕΛ καθόριζε ασυμβίβαστα για την ιδιότητα των μελών του μεταξύ των οποίων και την αναγκαστική εναλλαγή των ελεγκτών τουλάχιστον ανά πέντε έτη.
Με το Π.Δ. 15/5.1.1989 τροποποιείται η μέχρι τότε ισχύουσα νομοθεσία του Σώματος Ορκωτών Λογιστών (Ν.Δ.3314/1955 και Ν.Δ.4107/1960) και προσαρμόζεται προς την 8η Οδηγία της Ε.Ο.Κ. Στο νέο Π.Δ. 15/5.1.1989, προβλέπονταν και μεταβατικές διατάξεις, για όσους διέθεταν κάποιες προϋποθέσεις, προκειμένου ν ενταχθούν στο δυναμικό του ΣΟΛ.
Από τα αρχεία του ΣΟΛ συλλέχθηκαν τα κάτωθι στοιχεία που φανερώνουν την ανοδική πορεία των εργασιών του ΣΟΛ από το 1955 έως το 1990 (γράφημα 1).
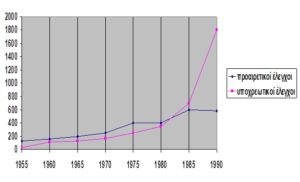
(γράφημα 1: Ανοδική πορεία των εργασιών του ΣΟΛ από το 1955 έως το 1990)
Στις δεκαετίες του 1960 και 1970 ξεκίνησαν τη λειτουργία τους οι λογαριασμοί υγείας, πρόνοιας και επικουρικής ασφάλισης των μελών, με υποχρεωτικές εισφορές από όλα τα μέλη του ΣΟΕΛ. Τη διαχείριση αυτών των λογαριασμών, που συνεχίζουν να λειτουργούν, διατηρώντας το Δημόσιο χαρακτήρα τους μέχρι σήμερα, έχει το Εποπτικό Συμβούλιο του ΣΟΕΛ.
1991-1993: Μετεξέλιξη του Σ.Ο.Λ. με την ίδρυση του Σώματος Ορκωτών Ελεγκτών Λογιστών (Σ.Ο.Ε.Λ.) – Η νέα μορφή οργάνωσης του Ελεγκτικού επαγγέλματος.
Κατά τις δεκαετίες του 1970 και 1980 το ΣΟΛ εναρμονίστηκε απολύτως με τις απαιτήσεις της Όγδοης Ευρωπαϊκής Οδηγίας και αύξησε το σύνολο των καθηκόντων και των δικαιωμάτων του.
Τη δεκαετία του 1960, εγκαταστάθηκαν στην Ελλάδα πολυεθνικές ελεγκτικές εταιρείες (Arthur Andersen, Coopers & Lybrand, Peat Marwick κ.λπ.). οι οποίες ασχολούνταν με την παροχή γενικών λογιστικών, συμβουλευτικών και ελεγκτικών υπηρεσιών προς τους πελάτες τους, κυρίως ελληνικές θυγατρικές ξένων πολυεθνικών επιχειρήσεων. Οι εταιρείες αυτές υποστήριζαν ότι η υπάρχουσα οργάνωση και λειτουργία του Σώματος βρίσκεται σε πλήρη αντίθεση με τον τρόπο οργάνωσης του ελεγκτικού επαγγέλματος στις ανεπτυγμένες οικονομικά Ευρωπαϊκές χώρες και στις Η.Π.Α.
Σαν αποτέλεσμα τα στελέχη των πολυεθνικών ελεγκτικών εταιρειών αποφάσισαν να ιδρύσουν ένα επαγγελματικό σύλλογο στα πρότυπα που Αγγλικού Ινστιτούτου των Ορκωτών Ελεγκτών μέσω του οποίου να διεκδικήσουν αναγνώριση για την εξάσκηση του επαγγέλματος του Ορκωτού Λογιστή και στην Ελλάδα. Ο επαγγελματικός αυτός Σύλλογος με το όνομα Σύλλογος Εγκεκριμένων Λογιστών Ελεγκτών (ΣΕΛΕ), ιδρύθηκε στις 29 Μαϊου 1979.
Αν και τα μέλη του Σώματος Ορκωτών Λογιστών και δια μέσου του Συλλόγου μελών του Σώματος Ορκωτών Ελεγκτών Λογιστών, υποστήριζαν ότι η υπάρχουσα οργάνωση και λειτουργία, διασφαλίζει την ανεξαρτησία του ελεγκτή σε απόλυτο βαθμό, επειδή ο τρόπος οργάνωσης στις άλλες Ευρωπαϊκές χώρες, καθώς και στις ΗΠΑ, διέφερε από αυτόν της χώρας μας και μετά από παρεμβάσεις σχετικά με την απελευθέρωση του επαγγέλματος, ψηφίστηκε ο νόμος 1969/1991 με βάση τον οποίο διαχωρίστηκε ο έλεγχος, τον οποίο πλέον ασκούν οι ελεγκτές και οι ελεγκτικές εταιρείες, στο δε ΣΟΕΛ ανατέθηκε η εποπτεία, η τήρηση του μητρώου, η εκπαίδευση των ασκούμενων αλλά και των Ορκωτών Ελεγκτών Λογιστών κ.α.
Στη συνέχεια η συνεργασία των δύο αυτών φορέων στα χρόνια που ακολούθησαν, εδραίωσε το ΣΟΕΛ σε μια από τις πιο δυναμικές Επαγγελματικές Ενώσεις Λογιστών Ελεγκτών στην Ευρώπη.
Με το Π.Δ 226/1992 “περί συστάσεως, οργανώσεως και λειτουργίας του Σώματος Ορκωτών Ελεγκτών, καθώς και περί των όρων εγγραφής σε ειδικό Μητρώο και ασκήσεως του επαγγέλματος του Ορκωτού Ελεγκτή”, καταργήθηκαν πολλές από τις προηγούμενες διατάξεις περί Σώματος Ορκωτών Λογιστών και ορίστηκαν, μεταξύ άλλων, ότι:
- Συνιστάται Σώμα Ορκωτών Ελεγκτών – Σ.Ο.Ε (αργότερα μετονομάστηκε σε Σώμα Ορκωτών Ελεγκτών Λογιστών – Σ.Ο.Ε.Λ), αποτελούμενο από επαγγελματίες ελεγκτές που απολαμβάνουν προσωπικής και λειτουργικής ανεξαρτησίας και εγγράφονται σε ειδικό Μητρώο, το οποίο είναι δημόσιο βιβλίο.
- Στο Ειδικό Μητρώο εγγράφονται τα ήδη υπηρετούντα μέλη του Σώματος Ορκωτών Λογιστών, καθώς και τα πρόσωπα που πληρούν τα προσόντα και τις προϋποθέσεις που καθορίζονται από το ίδιο Π.Δ.
- Μέλη του Σώματος Ορκωτών Ελεγκτών είναι οι Ορκωτοί Ελεγκτές που αργότερα μετονομάστηκαν “Ορκωτοί Ελεγκτές Λογιστές”, οι Επίκουροι Ορκωτοί Ελεγκτές, οι Δόκιμοι Ορκωτοί Ελεγκτές και οι Ασκούμενοι Ορκωτοί Ελεγκτές. Εισαγωγικός βαθμός είναι η βαθμίδα του Ασκούμενου Ορκωτού Ελεγκτή, στην οποία διορίζεται ο έχων ανεπίληπτο ήθος και αδιαμφισβήτητη αρετή και εφόσον είναι κάτοχος πτυχίου οικονομικής Πανεπιστημιακής Σχολής. Η προαγωγή στις επόμενες βαθμίδες γίνεται μετά από επιτυχείς επαγγελματικές εξετάσεις και πρακτική άσκηση υπό την επίβλεψη Ορκωτού Ελεγκτή Λογιστή.
Η σύσταση και η λειτουργία του Σώματος Ορκωτών Ελεγκτών Λογιστών αποβλέπει στην άσκηση του ελέγχου της οικονομικής διαχείρισης των πάσης φύσεως δημοσίων και ιδιωτικών οργανισμών και επιχειρήσεων ή εκμεταλλεύσεων, ανεξαρτήτως της νομικής τους μορφής (ιδρύματος, εταιρείας ή άλλου νομικού προσώπου δημοσίου ή ιδιωτικού δικαίου), από πρόσωπα με αυξημένα επαγγελματικά προσόντα, που ασκούν το έργο τους με διαφάνεια και υπευθυνότητα, έτσι ώστε να διασφαλίζεται η εγκυρότητα και αξιοπιστία των πορισμάτων των διενεργουμένων ελέγχων, σύμφωνα με τα διεθνώς αναγνωρισμένα Ελεγκτικά Πρότυπα και τους όρους που τίθενται από την εσωτερική και την κοινοτική νομοθεσία.
- Τα όργανα του Σώματος Ορκωτών Ελεγκτών είναι η Γενική Συνέλευση, το Εποπτικό Συμβούλιο, το Επιστημονικό Συμβούλιο και το Πειθαρχικό Συμβούλιο
Η Γενική Συνέλευση του Σώματος Ορκωτών Ελεγκτών Λογιστών, αποτελείται από τους εγγεγραμμένους στο ειδικό Μητρώο Ορκωτούς Λογιστές Ελεγκτές που δεν τελούν σε αναστολή άσκησης του επαγγέλματος. Η Γενική Συνέλευση αποτελεί το ανώτατο όργανο του Σώματος και συνέρχεται τακτικώς άπαξ του έτους, εντός τεσσάρων μηνών από τη λήξη του, και εκτάκτως όταν συγκληθεί από το Εποπτικό Συμβούλιο. Η Γενική Συνέλευση έχει τις εξής αρμοδιότητες:
- Αποφασίζει επί παντός θέματος που αφορά στην οργάνωση και άσκηση του επαγγέλματος.
- Εγκρίνει τις ετήσιες οικονομικές καταστάσεις και τον προϋπολογισμό του Σώματος.
- Εκλέγει ανά τριετία τους Προέδρους και τα μέλη του Εποπτικού Συμβουλίου και του Επιστημονικού Συμβουλίου.
Το Εποπτικό Συμβούλιο αποτελείται από εννέα (9) μέλη και τον Πρόεδρό του, που εκλέγονται ανά τριετία από τη Γενική Συνέλευση. Το Εποπτικό Συμβούλιο ασκεί τη διοίκηση του Σώματος Ορκωτών Ελεγκτών ως νομικού προσώπου και είναι επιφορτισμένο με την εποπτεία του έργου των Ορκωτών Ελεγκτών. Ειδικότερα έχει τις εξής αρμοδιότητες:
- Διαχειρίζεται τα οικονομικά του Σώματος, συντάσσει τις ετήσιες οικονομικές καταστάσεις και τον προϋπολογισμό και τις υποβάλλει προς έγκριση στη Γενική Συνέλευση.
- Διορίζει τους έχοντες τα νόμιμα προσόντα Ορκωτούς Ελεγκτές Λογιστές (νόμιμοι ελεγκτές) και αποφασίζει την εγγραφή τους στο ειδικό Μητρώο.
- Αποφασίζει τη διαγραφή εκ του Σώματος παντός μέλους του.
- Διεξάγει τις επαγγελματικές εξετάσεις για την απόκτηση της άδειας άσκησης του επαγγέλματος του Ορκωτού Ελεγκτή Λογιστή.
- Ασκεί, δια των αρμοδίων οργάνων, εποπτεία και έλεγχο επί του Σώματος και επιβλέπει το ασκούμενο από τους Ορκωτούς Ελεγκτές έργο, για την τήρηση των νόμων και κανόνων της επαγγελματικής δεοντολογίας και τη διασφάλιση της ποιότητας και διαφάνειας των παρεχόμενων από αυτούς υπηρεσιών και του κύρους του επαγγέλματος.
- Μετά από προηγούμενη γνώμη του Επιστημονικού Συμβουλίου, εκδίδει κανονισμούς που αφορούν στη διαμόρφωση, συμπλήρωση και εφαρμογή των Ελεγκτικών Προτύπων.
- Μετά από προηγούμενη γνώμη του Επιστημονικού Συμβουλίου, εκδίδει γενικές οδηγίες που αφορούν το ελεγκτικό επάγγελμα.
- Ασκεί κάθε άλλη αρμοδιότητα που προβλέπεται από τη νομοθεσία ή ανατίθεται σ’ αυτό με απόφαση της Γενικής Συνέλευσης.
Το Επιστημονικό Συμβούλιο αποτελείται από τέσσερα μέλη και τον Πρόεδρο που εκλέγονται, μεταξύ των εν ενεργεία ή πρώην Ορκωτών Ελεγκτών Λογιστών ή και καθηγητών ανωτάτων εκπαιδευτικών ιδρυμάτων στα γνωστικά αντικείμενα της λογιστικής ή ελεγκτικής, από τη Γενική Συνέλευση του Σώματος. Το Επιστημονικό Συμβούλιο καταρτίζει ή επεξεργάζεται τους κανονισμούς, οδηγίες και άλλα επιστημονικά κείμενα της αρμοδιότητας του Εποπτικού Συμβουλίου και γνωμοδοτεί επί των παραπεμπόμενων σ’ αυτό ζητημάτων. Επίσης, το Επιστημονικό Συμβούλιο είναι αρμόδιο για την εξέταση και αντιμετώπιση τεχνικών ή πρακτικών ζητημάτων σχετικών με την άσκηση ποιοτικού ελέγχου επί της εργασίας των Ορκωτών Ελεγκτών Λογιστών. Ειδικότερα, το Επιστημονικό Συμβούλιο μπορεί να εξετάζει τα φύλλα εργασίας που στηρίζουν τη γνώμη του Ορκωτού Ελεγκτή και να υποβάλει σχετική έκθεση στο Εποπτικό Συμβούλιο αν και όποτε του ζητηθεί ή και σε περιπτώσεις που υπάρχουν επώνυμες καταγγελίες.
1993 - ΕΩΣ ΣΗΜΕΡΑ
2003 Ίδρυση της ΕΛΤΕ
Μετά από κατευθύνσεις της Ευρωπαϊκής Ένωσης την εποπτεία του έργου των Ορκωτών Ελεγκτών Λογιστών δεν πρέπει πλέον να την ασκούν τα ινστιτούτα, όπως είναι το ΣΟΕΛ, αλλά ανεξάρτητες αρχές σε κάθε χώρα μέλος.
Έτσι με το Ν.3148/2003 ΦΕΚ Α 136/5.6.2003, συστάθηκε η ανεξάρτητη αρχή ΕΛΤΕ (Επιτροπή Λογιστικής Τυποποίησης και Ελέγχων), τα μέλη της οποίας ορίζονταν από το εποπτεύον Υπουργείο Εθνικής Οικονομίας.
Στην ΕΛΤΕ μεταφέρθηκαν πολλές από τις εποπτικές αρμοδιότητες επί των Ορκωτών Ελεγκτών Λογιστών και των ελεγκτικών εταιρειών που είχε το ΣΟΕΛ, οι οποίες ασκούνται κυρίως από τον πρόεδρο και τους δύο αντιπροέδρους της που αποτελούν την εκτελεστική της επιτροπή.
Στην ΕΛΤΕ λειτουργούν δύο συμβούλια. Το ΣΠΕ (Συμβούλιο Ποιοτικού Ελέγχου) και το ΣΛΟΤ (Συμβούλιο Λογιστικής Τυποποίησης). Το ΣΛΟΤ ουσιαστικά κατήργησε το ΕΣΥΛ (Εθνικό Συμβούλιο Λογιστικής). Στα παραπάνω συμβούλια πρόεδροι ορίζονται οι δύο αντιπρόεδροι της ΕΛΤΕ.
2008 Εναρμόνιση με την οδηγία 2006/43/ΕΚ
Το έτος 2008 με το Ν.3693 έγινε εναρμόνιση της Ελληνικής νομοθεσίας με τις διατάξεις της Οδηγίας 2006/43/ΕΚ του Ευρωπαϊκού Κοινοβουλίου. Ειδικότερα με το νόμο αυτό ρυθμίζονται τα εξής βασικά θέματα:
- Προϋποθέσεις για τη χορήγηση άδειας άσκησης του επαγγέλματος.
- Διενέργεια επαγγελματικών εξετάσεων για τον έλεγχο θεωρητικών γνώσεων και πρακτικής εφαρμογής τους.
- Απαλλαγές από επαγγελματικές εξετάσεις, πρακτική άσκηση και συνεχής εκπαίδευση.
- Τήρηση δημοσίου μητρώου των Ορκωτών Ελεγκτών Λογιστών.
- Συμμόρφωση με τις βασικές αρχές του Κώδικα Επαγγελματικής Δεοντολογίας της IFAC.
- Τήρηση Διεθνών Προτύπων Ελέγχου.
- Πειθαρχική και αστική ευθύνη.
Το ΣΟΕΛ με σχετική απόφαση του Υπουργείου Οικονομίας και Οικονομικών έχει αναλάβει την οργάνωση και την εκτέλεση των επαγγελματικών εξετάσεων για την απόκτηση της άδειας ασκήσεως του επαγγέλματος του Ορκωτού Ελεγκτή Λογιστή (νόμιμου Ελεγκτή). Οι εξετάσεις αυτές διενεργούνται από πενταμελή Εξεταστική Επιτροπή, διοριζόμενη με απόφαση του Υπουργού Οικονομίας και Οικονομικών και τελούν υπό την εποπτεία και τον έλεγχο της ΕΛΤΕ. Επίσης, με Κανονιστική πράξη της ΕΛΤΕ έχει ανατεθεί στο ΣΟΕΛ η τήρηση του δημόσιου μητρώου των Ορκωτών Ελεγκτών Λογιστών.